Případové studie
Příběhy našich klientů
Podívej se, jak jsme klientům pomohli s bydlením, ochranou příjmu i dlouhodobým finančním plánem.
ÚVĚRY
Z několika úvěrů jedna nižší splátka
Úspora 4 858 Kč měsíčně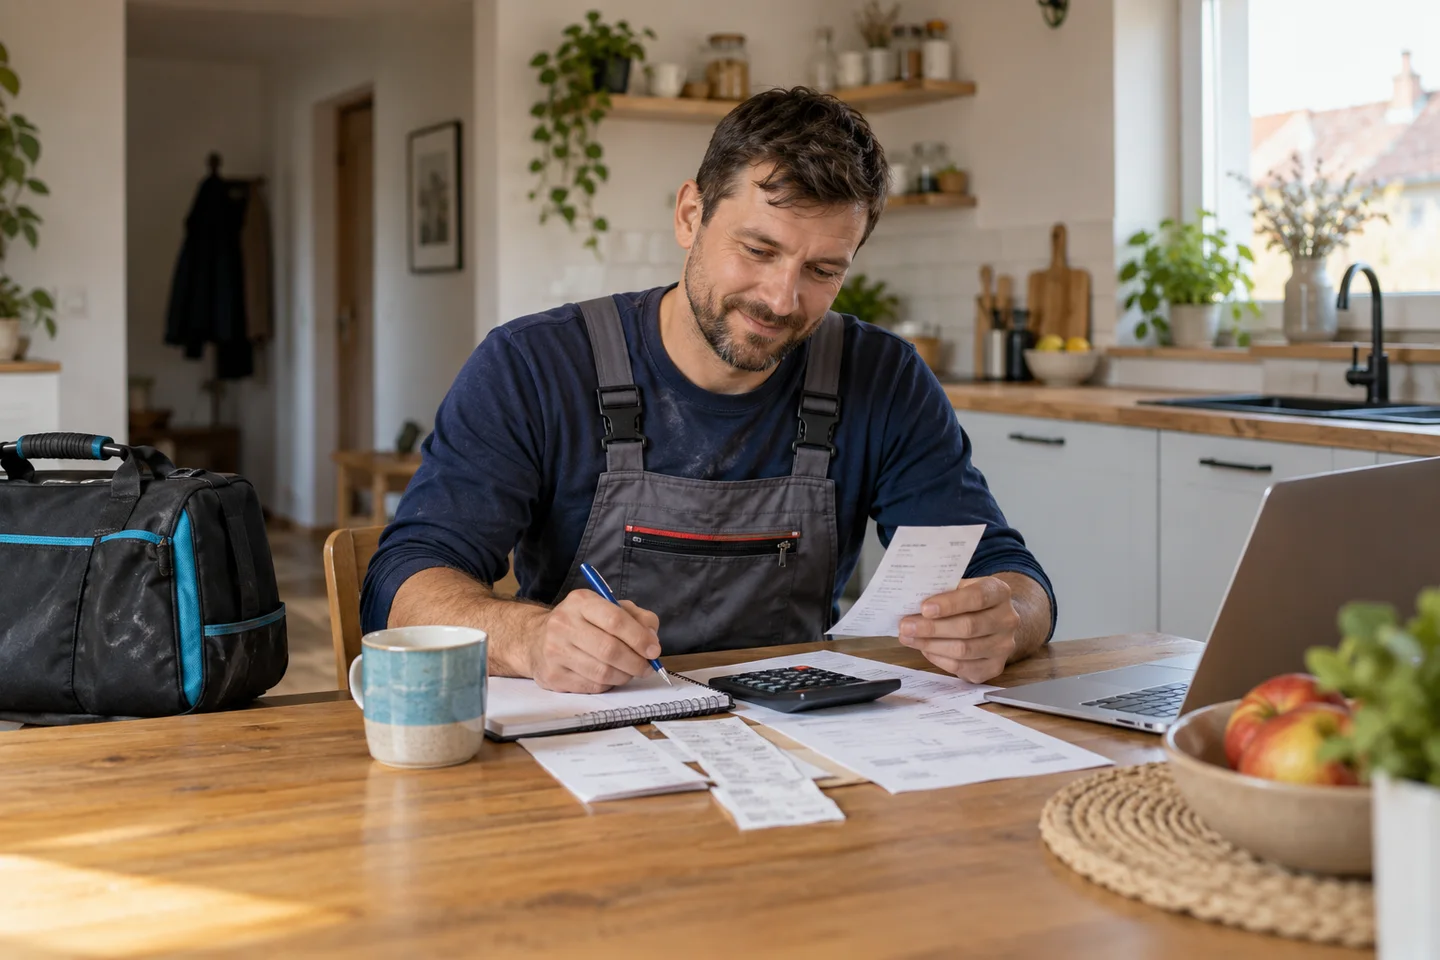
Výchozí situace
Klient pracoval jako instalatér a postupně si kvůli nákupu materiálu vzal několik menších úvěrů a kreditních karet. Jednotlivě nepůsobily nijak zásadně, dohromady ale znamenaly dluh 109 858 Kč a měsíční splátky ve výši 6 096 Kč.
Řešení
Jeho závazky jsme sjednotili do jednoho úvěru ve výši 112 000 Kč a původní úvěry i kreditní karty konsolidovali.
Výsledek
- Původní splátky: 6 096 Kč měsíčně
- Nová splátka: 1 238 Kč měsíčně
- Úspora: 4 858 Kč každý měsíc
Klient tak získal větší prostor v rozpočtu a místo několika závazků řeší už jen jednu splátku.
Probrat podobnou situaci →POJIŠTĚNÍ
Stejná cena pojištění, výrazně lepší ochrana příjmu
Pracovní neschopnost 24 000 → 39 000 Kč měsíčně
Výchozí situace
Náš klient je OSVČ s ročním obratem přibližně 1,5 mil. Kč a nezbytnými měsíčními výdaji kolem 50 000 Kč. Jeho stávající životní pojištění sice obsahovalo hlavní rizika, ale jejich nastavení neodpovídalo tomu, kolik by klient skutečně potřeboval při delším výpadku příjmu.
Řešení
Pracovní neschopnost jsme zvýšili z přibližně 24 000 Kč na 39 000 Kč měsíčně. U invalidity jsme pojistné částky upravili z původních 2,5–3,5 mil. Kč přibližně na 6 mil. Kč.
Výsledek
- Pracovní neschopnost: 24 000 Kč → 39 000 Kč měsíčně
- Invalidita: 2,5–3,5 mil. Kč → cca 6 mil. Kč
- Cena pojištění: přibližně stejná
Klient tak za podobnou cenu nezískal více připojištění, ale především pojištění nastavené podle jeho skutečných příjmů, výdajů a závazků.
Probrat podobnou situaci →INVESTICE A SPOŘENÍ
Přes 3 miliony korun, ale bez jasného plánu
Portfolio podle konkrétních cílů
Výchozí situace
Klientka měla majetek přes 3,1 mil. Kč, z toho ale přibližně 93 % ve zlatě a hotovosti. Jejím cílem bylo připravit peníze na rekonstrukci a zároveň si od 55 let vytvořit pravidelnou rentu.
Řešení
Majetek jsme rozložili mezi akcie, dluhopisy a nemovitostní fondy, nastavili pravidelné investování a ponechali potřebnou rezervu.
Výsledek
- Původně: 93 % majetku ve zlatě a hotovosti
- Dnes: diverzifikované portfolio
- Celkový majetek: cca 3,2 mil. Kč → cca 4,2 mil. Kč
Dnes nemá naše klientka jen více peněz, ale hlavně diverzifikované portfolio nastavené podle svých konkrétních cílů a plánů.
Probrat podobnou situaci →HYPOTÉKA
Banka ho odmítla. Přesto získal hypotéku 6 milionů
Hypotéka 6 000 000 Kč
Výchozí situace
Klient podnikal jako OSVČ a jeho roční obrat činil přes 3 mil. Kč. Kvůli nízkému základu daně mu ale jeho banka uznala příjem jen v omezené výši a hypotéku na koupi rodinného domu zamítla.
Řešení
Porovnali jsme podmínky jednotlivých bank a našli takovou, která u řemeslníků dokázala příjem posoudit také podle obratu. Pro získání celé kupní ceny jsme navíc využili klientův byt jako další zajištění.
Výsledek
- Hypotéka: 6 000 000 Kč
- Úroková sazba: 4,79 %
- Měsíční splátka: 40 500 Kč
- Splatnost: 19 let
Koupi rodinného domu se podařilo dokončit během 2 měsíců.
Probrat podobnou situaci →REFINANCOVÁNÍ HYPOTÉKY
Lepší podmínky bez přechodu k jiné bance
Úspora 1 749 Kč měsíčně
Výchozí situace
Klientovi končila fixace hypotéky se zůstatkem 4,8 mil. Kč. Jeho banka mu nabídla novou sazbu 5,19 %, kterou původně plánoval přijmout.
Řešení
Porovnali jsme nabídky dalších bank a lepší podmínky následně využili při jednání s jeho stávající bankou.
Výsledek
- Sazbu se podařilo snížit na 4,59 % a měsíční splátku z 26 327 Kč na 24 578 Kč.
Klient tak ušetří 1 749 Kč měsíčně, tedy téměř 21 000 Kč ročně, a přitom nemusel hypotéku převádět jinam.
Probrat podobnou situaci →FINANČNÍ PLÁN
Dobré základy, ale finance bez systému
Rezerva kolem 450 000 Kč
Výchozí situace
Rodina se třemi dětmi měla vlastní dům, stabilní příjem a relativně nízkou hypotéku. Chyběla jí ale dostatečná rezerva, investice a také aktuálně nastavené pojištění. Většina majetku navíc zůstávala soustředěná ve vlastním bydlení.
Řešení
Společně jsme nastavili finanční plán, který propojil rezervy, pojištění, hypotéku a investice. Rodina vytvořila dostupnou rezervu kolem 450 000 Kč, upravila ochranu hlavního příjmu a začala systematicky budovat další majetek.
Výsledek
Místo jednotlivých rozhodnutí má dnes rodina jasně dané, kolik držet stranou, kolik investovat a jak postupovat při dalších finančních cílech. Dlouhodobě plán směřuje k finančnímu majetku kolem 8 mil. Kč a budoucí rentě přibližně 40 000 Kč měsíčně.
Probrat podobnou situaci →